Ключевая ставка поплывёт по течению: Путин обозначил неизбежность финансового отлива
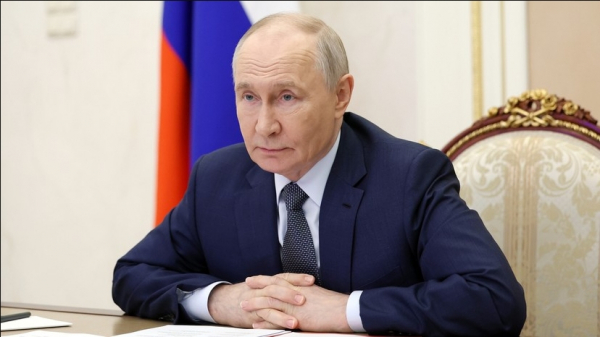
В последние недели финансовый мир России замер в ожидании: снижение ключевой ставки, которое уже стало привычным трендом последних девяти заседаний ЦБ подряд, может продолжиться. Однако тон дискуссии вокруг этого процесса неожиданно сместился из сугубо экономической плоскости в политическую. Владимир Путин, комментируя обращение главы Якутии Айсена Николаева, фактически легитимизировал дальнейшее смягчение денежно-кредитной политики, назвав его «естественным процессом». Что стоит за этой формулировкой, какие риски и возможности открывает перед экономикой новый виток снижения ставки и почему глава региона, расположенного за тысячи километров от Москвы, вдруг оказался в центре финансовой повестки?
Встреча президента с главой Республики Саха (Якутия) Айсеном Николаевым, казалось бы, должна была касаться региональных вопросов — развития инфраструктуры, добычи алмазов или логистики в условиях вечной мерзлоты. Однако Николаев поднял тему, которая волнует сегодня каждого бизнесмена, заемщика и даже рядового потребителя: ключевую ставку Центрального банка. Он сообщил, что председатель ЦБ Эльвира Набиуллина лично заверила его: ставка «будет снижаться достаточно уверенно». Для Якутии, которая является сырьевым и экспортно-ориентированным регионом, это не абстрактная цифра. Высокая стоимость заемного капитала душит инвестиции в добычу, переработку и логистику, а умеренное ослабление рубля, о котором также упомянул Николаев, делает экспортную выручку более весомой в рублевом эквиваленте.
Президент не оставил эту реплику без внимания. «Это и должно быть. Это и будет естественным процессом — исходя из макроэкономических показателей и стабильности экономики», — парировал Путин. Слово «естественный» в данном контексте выглядит многозначным. Оно снимает напряжение между правительством, традиционно ратующим за дешевые кредиты для роста, и Центробанком, который по определению должен быть консервативным страже финансовой стабильности. Утверждая, что снижение ставки естественно, президент посылает сигнал рынку: нынешняя траектория не является результатом внешнего давления или административного решения, она является объективным следствием оздоровления макроэкономики. Иными словами, инфляция замедляется, валютный рынок стабилизируется, и высокие ставки просто теряют свою актуальность.
Но так ли все гладко, как звучит в официальных ремарках? Чтобы ответить на этот вопрос, стоит взглянуть на цифры и факты, которые предшествовали этому заявлению. Последнее решение совета директоров ЦБ, принятое 19 июня, стало девятым понижением подряд: ключевая ставка уменьшена на 25 базисных пунктов и теперь составляет 14,25% годовых. Это действительно значительное снижение по сравнению с пиковыми значениями, которые достигали 21% годовых в 2022 году. Однако регулятор действует крайне аккуратно — снижение по 0,25–0,5 процентного пункта, словно хирург, делающий микродвижения скальпелем.
В официальном пресс-релизе ЦБ по итогам июньского заседания содержится важная оговорка: хотя «устойчивый рост цен немного снизился», он «в целом остаётся в диапазоне 4–5% в пересчёте на год». То есть инфляция все еще находится на уровне, который сам Банк России считает приемлемым, но близким к верхней границе таргета (4%). Одновременно регулятор фиксирует ускорение кредитования. Это классическая ловушка: снижаешь ставку — растут кредиты, а с ними — совокупный спрос, который толкает цены вверх. Кроме того, бюджетная политика на трехлетнем горизонте, как признают в ЦБ, будет «более стимулирующей, чем ожидалось ранее». Это значит, что государство продолжит наращивать расходы (в том числе социальные и инфраструктурные), что тоже создает инфляционное давление.
Именно поэтому в решении ЦБ присутствует ключевая фраза о том, что регулятор будет оценивать целесообразность дальнейшего снижения, «исходя из устойчивости замедления инфляции и динамики инфляционных ожиданий». То есть рынок и домохозяйства должны поверить в то, что цены расти не будут. Если же бизнес продолжит закладывать инфляцию в контракты, а население — скупать товары впрок, ставку снижать не станут.
Зампред Центробанка Алексей Заботкин уже намекнул, что на июльском заседании 24 июля прогноз по ключевой ставке может быть изменен. Но он оговорился: насколько значительным будет это изменение — покажут расчеты. Финансовые аналитики сейчас разделились на два лагеря. Одни прогнозируют еще одно скромное снижение на 25–50 базисных пунктов, другие полагают, что ЦБ возьмет паузу, чтобы оценить эффект от предыдущих девяти понижений. Третьи, наиболее смелые, допускают, что ставка может быть снижена сразу на 1%, если инфляция начнет демонстрировать устойчивое падение ниже 4,5%.
Интересно, что в своем совещании с правительством 8 июля Путин дал еще один косвенный сигнал экономическому блоку. Он заявил, что «запас прочности энергосистемы России очень высокий, один из самых высоких в мире», и поручил организовать работу малого и среднего бизнеса по производству нефтепродуктов. На первый взгляд, речь идет о топливном рынке, но связь с ключевой ставкой здесь прослеживается прямая. Дешевое кредитование для МСП в нефтепереработке позволит сгладить сезонные колебания цен на бензин и дизель, что, в свою очередь, поможет сдержать инфляцию. То есть президент не просто озвучивает надежду на естественное снижение ставки, но и создает для этого экономические предпосылки — пытается решить проблему предложения товаров, чтобы спрос (подстегиваемый дешевыми кредитами) не разгонял цены.
Для регионов, подобных Якутии, снижение ставки — это не просто макроэкономическая абстракция. Республика Саха, огромная по территории, с дорогой логистикой, где все инвестиции требуют больших капитальных затрат, особенно чувствительна к стоимости денег. Айсен Николаев, упоминая о необходимости «умеренного ослабления рубля», на самом деле говорит о балансе интересов федерального бюджета и региональных экспортеров. Ослабший рубль выгоден экспортерам алмазов, газа и золота, но он увеличивает стоимость импортного оборудования, которое также критически важно для северных территорий. Ответ Путина о том, что валюта сейчас «не нужна в таких объёмах, как раньше», указывает на изменение структуры торговли: Россия активно переориентирует логистические цепочки на Восток, и для этого все меньше требуется долларов и евро в прежних объемах, что снижает спрос на валюту и, соответственно, давление на рубль, позволяя ЦБ смягчать политику без риска обвала нацвалюты.
Однако, несмотря на оптимизм президента и заверения главы ЦБ, существуют факторы, способные нарушить этот «естественный процесс». Главный из них — внешний контур. Геополитическая напряженность, санкционное давление, волатильность мировых цен на энергоносители — все это переменные, которые ЦБ не может контролировать. Если условия внешней торговли ухудшатся, рубль может ослабнуть быстрее, чем это учтено в базовом сценарии, и тогда инфляция ускорится, вынудив регулятора развернуть политику вспять.
К тому же, по данным самого ЦБ, рост экономики после временного спада в начале года идет «умеренными темпами». Это не бурный подъем, а скорее плато. В такой ситуации резкое снижение ставки могло бы вызвать перегрев, особенно в потребительском сегменте. Поэтому «естественность» процесса, о которой говорит Путин, скорее всего, означает медленное, ступенчатое снижение, растянутое на весь 2026 год. Цель — к концу года выйти на уровень 12–13%, а к следующему — приблизиться к нейтральной ставке в 7–8%, если позволит инфляция.
Таким образом, заявление президента — это не просто констатация факта, а своего рода макроэкономический якорь. Он фиксирует ожидания бизнеса и граждан: ставка пойдет вниз, кредиты станут доступнее, экономика продолжит адаптацию. Но при этом он оставляет ЦБ пространство для маневра. Если слова Набиуллиной о «уверенном снижении» звучат как обещание, то формулировка Путина о зависимости от «макроэкономических показателей» — это страховка от форс-мажора.
Ближайшее заседание 24 июля станет лакмусовой бумажкой. Инвесторы будут смотреть не только на итоговую цифру, но и на тон сопроводительного заявления. Если в нем появится сигнал о готовности ускорить темпы снижения — рубль может слегка ослабнуть, а фондовый рынок отреагирует ростом. Если же ЦБ укажет на сохранение инфляционных рисков — мы увидим укрепление рубля и коррекцию на бирже.
Парадокс ситуации заключается в том, что ключевая ставка стала не просто инструментом денежно-кредитной политики, но и индикатором общественного доверия. Когда Путин говорит о стабильности экономики, он говорит о том, что шок 2022 года преодолен, экономика вошла в новую колею, и теперь можно ослаблять «ручной тормоз» в виде высокой ставки. Однако этот тормоз слишком резко отпускать нельзя — иначе машина улетит в кювет инфляции.
Для жителей Якутии, которые смотрят на московские финансовые новости, снижение ставки означает не только удешевление ипотеки (что в условиях вечной мерзлоты и высоких затрат на строительство критично), но и возможность рефинансирования долгов местных предприятий. Для малого бизнеса в регионах, который Путин призвал подключать к производству нефтепродуктов, это шанс обновить парк техники. Для всей страны — это сигнал, что пик денежного сжатия пройден.
В итоге, «естественный процесс», озвученный президентом, — это не просто прогноз, а программное заявление. Он снимает неопределенность, которая всегда хуже для рынка, чем плохие, но понятные новости. Теперь у бизнеса есть горизонт планирования на 2026–2027 годы, когда стоимость денег будет постепенно снижаться. Останется ли этот прогноз верным — покажет инфляционная динамика и способность экономики сохранять стабильность в условиях внешнего давления. Но пока сигнал дан: ставка пойдет вниз, и это действительно выглядит логичным и естественным шагом для выздоравливающей экономики.